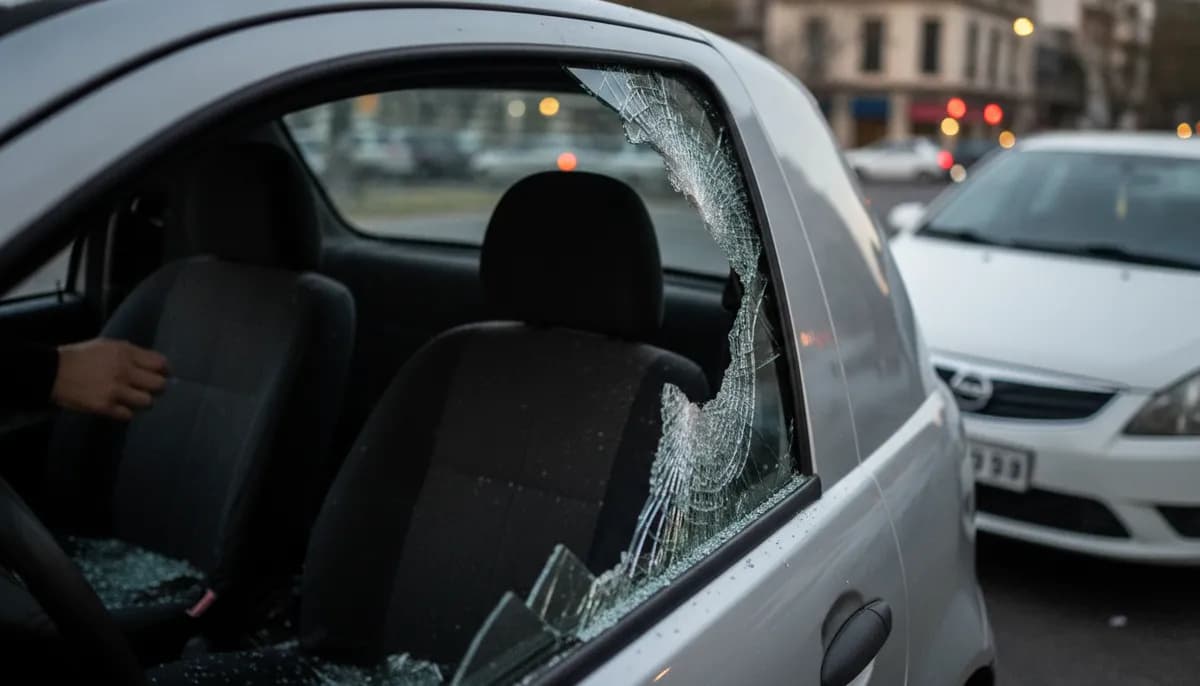
Si te rompieron un vidrio del auto, que el seguro lo pague depende de tu plan, no del seguro en general. La responsabilidad civil obligatoria cubre solo los daños que le causás a otros, así que no repone tus cristales. Muchos planes de terceros completo incluyen cristales, a veces solo laterales y luneta y a veces también el parabrisas, según la compañía; el todo riesgo los cubre dentro de los daños propios, con la franquicia que fije la póliza. La respuesta exacta está en el frente de tu póliza, y el aviso tiene plazo: la Ley de Seguros fija tres días desde que conocés el siniestro.
Qué cubre cada tipo de seguro
- Responsabilidad civil: es el mínimo obligatorio y responde por los daños a terceros. Tus cristales quedan afuera.
- Terceros completo: suma robo, incendio y, según el plan, cristales. Hay versiones que cubren solo laterales y luneta, otras que suman el parabrisas, y muchas fijan un tope de reposiciones por año.
- Todo riesgo: cubre los daños propios, incluidos los cristales, aunque puede aplicar franquicia o tener reglas propias para la reposición.
Cualquiera sea el plan, la cobertura solo corre con la póliza al día: con la cuota impaga o el contrato vencido no hay reclamo posible, como explicamos en circular con el seguro vencido.
Cómo saber si tu seguro cubre el parabrisas
Buscá en el frente de póliza o en el certificado de cobertura la palabra cristales y revisá cuatro cosas: si incluye el parabrisas o solo laterales y luneta, cuántas reposiciones admite por año, si hay franquicia o tope de monto y si te obliga a usar un proveedor de la red de la compañía. Muchas pólizas excluyen o tratan aparte el techo solar, los espejos y las ópticas. Si no encontrás el dato, pedilo por escrito al productor o a la atención de la aseguradora.
Me rompieron el vidrio del auto: qué hacer
- Sacá fotos del daño y del lugar antes de mover el auto.
- Si fue vandalismo o un intento de robo, hacé la denuncia policial: muchas aseguradoras la piden para tramitar el siniestro.
- Avisale a la aseguradora dentro de los tres días de conocer el hecho. La Ley de Seguros 17.418 fija ese plazo y prevé la pérdida del derecho a la indemnización si no lo cumplís, salvo caso fortuito, fuerza mayor o imposibilidad sin culpa.
- Esperá la autorización antes de cambiar el vidrio: si lo reponés por tu cuenta, la compañía puede negarse a reintegrarlo.
Comparar la cobertura de cristales entre aseguradoras
Dos planes con el mismo nombre comercial pueden cubrir cosas muy distintas. Al comparar, poné lado a lado si el parabrisas está incluido, el tope de reposiciones anuales, la franquicia y la red de proveedores. Si estás por cambiar de póliza, pedí que la aseguradora o el productor te detallen la cobertura de cristales antes de contratar.